Bayangkan suatu pagi Anda datang ke bank untuk menarik tabungan. Dana tersebut akan digunakan untuk membayar biaya pendidikan atau kebutuhan keluarga yang mendesak. Namun, bagaimana jika bank mengatakan bahwa uang Anda sedang digunakan untuk membiayai kredit yang baru akan kembali beberapa tahun mendatang?
Sebagai nasabah, Anda tentu akan bertanya, “Bukankah itu uang saya? Mengapa saya tidak bisa mengambilnya sekarang?”
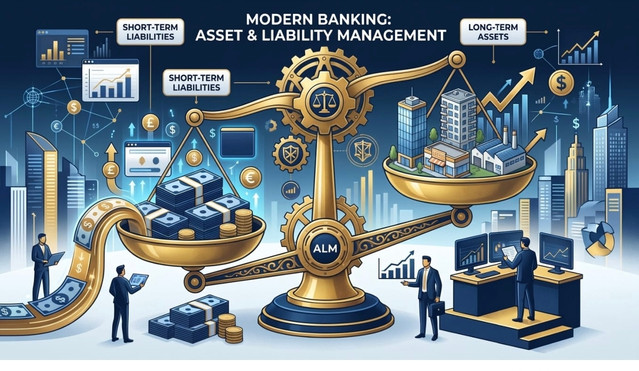
Ilustrasi tersebut menggambarkan salah satu tantangan penting dalam kegiatan perbankan. Bank menghimpun dana masyarakat, kemudian menyalurkannya melalui kredit dan investasi. Persoalannya, waktu pengembalian dana dari kredit tidak selalu sejalan dengan waktu ketika nasabah membutuhkan uangnya. Ketidaksesuaian ini dikenal sebagai mismatch aset–liabilitas, khususnya dalam bentuk perbedaan jatuh tempo.
Di balik aktivitas pelayanan dan penyaluran kredit, bank harus menjaga keseimbangan antara menghasilkan keuntungan dan menyediakan dana untuk memenuhi kewajiban. Sebab, memiliki aset bernilai besar belum tentu berarti memiliki uang tunai yang cukup untuk membayar kebutuhan hari ini.
Jebakan Mengejar Keuntungan: Tidak Semua Dana Bisa Disalurkan
Dalam kegiatan bisnis bank, penyaluran dana merupakan sumber pendapatan. Kredit yang diberikan kepada masyarakat dan dunia usaha dapat menghasilkan bunga. Namun, bank juga harus mempertahankan kemampuan memenuhi penarikan simpanan dan kewajiban lain yang jatuh tempo. Keseimbangan antara penggunaan dana dan kesiapan membayar inilah yang menjadi inti pengelolaan likuiditas.
Sebagai ilustrasi hipotetis, sebuah bank menghimpun deposito sebesar Rp100 miliar dengan jangka waktu tiga bulan. Dari jumlah tersebut, Rp80 miliar disalurkan menjadi kredit berjangka lima tahun, sementara Rp20 miliar dipertahankan sebagai dana siap pakai.
Ketika deposito jatuh tempo, nasabah ingin menarik Rp40 miliar. Jika tidak ada tambahan pendanaan maupun arus kas masuk lainnya, bank menghadapi kekurangan dana sebesar Rp20 miliar.
Apakah kondisi itu berarti seluruh kredit bank bermasalah? Belum tentu. Dalam ilustrasi tersebut, kredit dapat tetap lancar, tetapi sebagian besar pokok pinjamannya belum kembali. Masalah muncul karena waktu penerimaan dana tidak sesuai dengan waktu pembayaran kewajiban.
Karena itulah, bank perlu memantau selisih arus kas masuk dan keluar berdasarkan periode jatuh tempo. Pemetaan ini membantu mengidentifikasi kapan kebutuhan dana berpotensi melebihi dana yang tersedia.
Landasan Teori: Diamond–Dybvig dan Transformasi Jatuh Tempo
Persoalan tersebut dapat dipahami melalui model Douglas W. Diamond dan Philip H. Dybvig yang dikembangkan pada 1983. Model ini menjelaskan bagaimana bank mempertemukan kebutuhan penabung yang menginginkan akses terhadap uangnya dengan kebutuhan peminjam yang memerlukan pembiayaan jangka panjang.
Menurut Diamond dan Dybvig (1983), bank menjalankan fungsi maturity transformation atau transformasi jatuh tempo. Melalui fungsi ini, bank menggunakan simpanan yang dapat ditarik lebih awal untuk mendanai investasi atau pembiayaan yang memberikan hasil dalam jangka lebih panjang.
Dalam keadaan normal, mekanisme tersebut dapat berjalan karena tidak semua nasabah menarik dana pada waktu yang sama. Bank dapat memenuhi kebutuhan penarikan sebagian nasabah sambil mempertahankan pembiayaan jangka panjangnya. Dengan demikian, perbedaan jatuh tempo bukan semata-mata kesalahan pengelolaan, melainkan bagian dari fungsi ekonomi bank.
Namun, Diamond dan Dybvig juga menunjukkan kerentanan di balik mekanisme tersebut. Jika banyak nasabah menarik simpanannya secara bersamaan, bank dapat terpaksa mencairkan investasi jangka panjang lebih awal dengan menanggung kerugian. Kekhawatiran terhadap kemampuan bank membayar kemudian dapat mendorong bank run, yaitu penarikan dana secara besar-besaran.
Bayangkan bank memberikan kredit untuk pembangunan pabrik. Pabrik tersebut mungkin memiliki prospek usaha yang baik, tetapi pembayaran kreditnya tidak dapat dipercepat hanya karena banyak nasabah tiba-tiba membutuhkan uang. Ilustrasi ini memperlihatkan bahwa aset yang produktif belum tentu tersedia sebagai kas pada saat dibutuhkan.
Pelajaran penting dari teori Diamond–Dybvig adalah bahwa fungsi pembiayaan bank harus disertai pengelolaan likuiditas yang cermat. Bank tidak cukup memastikan bahwa dana ditempatkan pada kegiatan yang menghasilkan keuntungan; bank juga harus mempertimbangkan kemampuan memenuhi kebutuhan penarikan nasabah.
Bukan Hanya Jatuh Tempo: Ketika Biaya Dana Ikut Berubah
Mismatch tidak hanya berkaitan dengan perbedaan waktu penerimaan dan pembayaran. Risiko juga dapat muncul ketika karakteristik suku bunga aset berbeda dengan sumber pendanaannya. Perbedaan tersebut dapat membuat pendapatan dan biaya bank menyesuaikan pada kecepatan yang tidak sama.
Sebagai ilustrasi, bank memberikan kredit berbunga tetap untuk beberapa tahun. Sementara itu, kredit tersebut didanai oleh deposito berjangka pendek yang bunganya dapat berubah ketika diperpanjang. Jika bunga deposito meningkat, biaya dana bank ikut naik, sedangkan pendapatan bunga dari kredit tetap mengikuti perjanjian awal. Selisih pendapatan dan biaya pun dapat menyempit.
Selain itu, bank perlu memperhatikan kesesuaian mata uang. Kewajiban pembayaran dalam valuta asing membutuhkan kesiapan dana dalam mata uang yang sesuai. Karena itu, penilaian kecukupan likuiditas perlu memperhitungkan mismatch jangka waktu maupun mata uang, bukan hanya jumlah dana secara keseluruhan.
Di sinilah pentingnya Asset–Liability Management atau ALM: aset dan liabilitas perlu dikelola secara terpadu. Keputusan penyaluran dana tidak dapat dipisahkan dari karakteristik sumber dana yang digunakan untuk membiayainya.
Efek Berantai: Dari Kekurangan Kas menuju Hilangnya Kepercayaan
Mengapa mismatch perlu mendapat perhatian serius? Karena ketidakmampuan memenuhi kewajiban jatuh tempo dapat menurunkan kepercayaan masyarakat terhadap bank. Pedoman pengelolaan risiko likuiditas menegaskan hubungan antara kesulitan memperoleh pendanaan dan menurunnya kepercayaan tersebut.
Bagi nasabah, keamanan dana bukan hanya soal angka yang tercatat dalam rekening. Keamanan juga berarti kemampuan menggunakan uang ketika dibutuhkan. Karena itu, kelancaran pembayaran merupakan bagian penting dari hubungan antara bank dan masyarakat.
Tekanan pendanaan juga dapat memengaruhi pembiayaan dunia usaha. Penelitian BIS menggunakan data perbankan Kolombia menemukan bahwa bank yang mengalami tekanan pendanaan memperpendek tenor dan menaikkan suku bunga kredit korporasi baru, meskipun volume kredit relatif stabil. Temuan tersebut menunjukkan bahwa persoalan pendanaan bank dapat memengaruhi persyaratan kredit yang diterima peminjam.
Dengan demikian, pengelolaan mismatch bukan hanya urusan internal bank. Dampaknya dapat menjangkau nasabah, pelaku usaha, dan kegiatan ekonomi yang bergantung pada pembiayaan perbankan.
Strategi Pengelolaan: Keuntungan Harus Diimbangi Kesiapan
Solusi terhadap mismatch bukan berarti menghentikan penyaluran kredit atau menyimpan seluruh dana sebagai uang tunai. Bank perlu mengukur serta mengendalikan ketidaksesuaian agar fungsi pembiayaan tetap berjalan tanpa mengabaikan kemampuan memenuhi kewajiban.
1. Memetakan Arus Kas secara Teratur
Bank perlu mengetahui kapan angsuran kredit diterima, kapan deposito jatuh tempo, dan kapan kewajiban lain harus dibayar. Pemetaan berdasarkan kelompok waktu membantu bank mengidentifikasi periode yang berpotensi mengalami kekurangan dana sehingga kebutuhan pendanaan dapat dipersiapkan lebih awal.
2. Menjaga Kecukupan Aset Likuid
Tidak semua aset dapat segera digunakan untuk membayar kewajiban. Karena itu, bank perlu menjaga aset likuid berkualitas tinggi yang dapat dicairkan atau diagunkan ketika dibutuhkan. Ketersediaannya membantu bank memenuhi pembayaran tanpa mengganggu kegiatan dan kondisi keuangannya secara berlebihan.
3. Mengendalikan Konsentrasi Sumber Pendanaan
Bank perlu memperhatikan ketergantungan pada sumber dana tertentu. Konsentrasi pendanaan yang tinggi dapat memperbesar kerentanan ketika sumber tersebut berkurang. Karena itu, pengawasan struktur pendanaan dan batas mismatch menjadi bagian penting dalam pengelolaan risiko likuiditas.
4. Memantau Perubahan Suku Bunga dan Mata Uang
Perubahan biaya dana perlu dibandingkan dengan kemampuan aset menghasilkan pendapatan. Pada saat yang sama, bank harus memastikan kebutuhan pembayaran dalam setiap mata uang dapat dipenuhi. Langkah ini membantu bank memahami risiko yang tidak terlihat jika hanya memperhatikan total aset dan kewajiban.
5. Mengenali Tanda Peringatan Sejak Dini
Memburuknya arus kas, meningkatnya biaya dana, serta tingginya konsentrasi pendanaan merupakan tanda yang perlu dicermati. Pemantauan secara berkelanjutan membantu bank mengenali tekanan dan menyiapkan respons sebelum masalah menjadi lebih berat.
Kesimpulan
Risiko mismatch aset menunjukkan bahwa kesehatan bank tidak cukup dinilai dari besarnya aset atau banyaknya kredit yang disalurkan. Bank juga harus memastikan bahwa arus kas masuk dan keluar dapat dikelola, terutama ketika kewajiban jatuh tempo lebih cepat daripada pengembalian dana dari aset.
Sebagaimana dijelaskan melalui model Diamond–Dybvig, bank memiliki peran penting dalam menjembatani kebutuhan penabung dan peminjam. Namun, peran tersebut membawa kerentanan karena dana yang dapat ditarik dalam waktu singkat digunakan untuk membiayai kegiatan berjangka panjang.
Pada akhirnya, kecermatan mengelola dana berarti menjaga keseimbangan antara keuntungan dan kesiapan membayar. Kepercayaan nasabah tidak hanya bertumpu pada janji bahwa uang mereka dikelola dengan baik, tetapi juga pada kemampuan bank memenuhi kewajiban ketika waktunya tiba.