Mahasiswa News — Perkembangan industri keuangan syariah global maupun nasional menunjukkan tren pertumbuhan yang sangat positif dalam beberapa tahun terakhir. Kehadiran Bank dan Lembaga Keuangan Syariah (BLKS) bukan lagi sekadar alternatif dari sistem perbankan konvensional, melainkan telah menjadi salah satu pilar utama dalam mewujudkan sistem ekonomi yang berkeadilan, inklusif, dan berkelanjutan.
Berbeda dengan sistem keuangan konvensional yang berlandaskan instrumen bunga (interestbased), BLKS beroperasi berdasarkan prinsip-prinsip syariat Islam. Pelarangan riba (bunga), penolakan terhadap unsur ketidakpastian ekstrem (gharar), penindakan spekulasi murni (maysir), serta berfokus pada sektor riil yang halal merupakan asas utama operasional lembaga ini.
1. Spektrum dan Karakteristik Utama BLKS
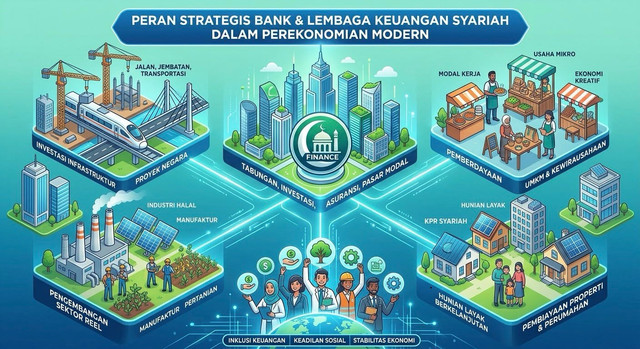
Lembaga Keuangan Syariah mencakup ekosistem yang luas, mulai dari Bank Umum Syariah (BUS), Unit Usaha Syariah (UUS), Bank Pembiayaan Rakyat Syariah (BPRS), hingga sektor nonbank seperti Baitul Maal wat Tamwil (BMT), Asuransi Syariah (Takaful), Pasar Modal Syariah, serta lembaga pengelola ZISWAF (Zakat, Infak, Sedekah, dan Wakaf).
Beberapa karakteristik fundamental yang membedakan BLKS dari lembaga keuangan berbasis bunga meliputi:
- Prinsip Bagi Hasil (Profit and Loss Sharing): Hubungan antara nasabah penyimpan dana dan bank dibangun atas skema kemitraan (syirkah) menggunakan akad seperti Mudharabah atau Musyarakah. Risiko dan keuntungan dibagikan secara proporsional sesuai kesepakatan awal (nisbah).
- Terikat pada Sektor Riil: Setiap transaksi perbankan syariah harus didasari oleh aset riil (underlying asset) atau kegiatan produksi nyata, baik melalui akad jual beli (Murabahah, Salam, Istisna') maupun sewa-menyewa (Ijarah).
- Integrasi Nilai Sosial dan Keuangan: BLKS tidak hanya berorientasi pada pencapaian laba (profit-oriented), tetapi juga mengintegrasikan fungsi sosial melalui pengelolaan dana zakat, infak, dan wakaf produktif untuk pemberdayaan ekonomi masyarakat bawah.
2. Peran Vital BLKS bagi Perekonomian dan Inklusi Keuangan
Eksistensi BLKS memberikan kontribusi yang sangat berarti dalam memperkuat struktur perekonomian nasional melalui beberapa aspek berikut:
A. Memperluas Inklusi Keuangan
BLKS berhasil menjangkau segmen masyarakat yang sebelumnya unbanked karena menolak transaksi berbasis riba atas dasar keyakinan keagamaan. Dengan tersedianya produk keuangan yang sesuai prinsip syariah, makin banyak masyarakat yang terintegrasi ke dalam sistem keuangan formal.
B. Ketahanan terhadap Gejolak Krisis
Model bisnis syariah yang mengikat transaksi pada aset riil dan menerapkan prinsip bagi hasil terbukti membuat struktur keuangan BLKS lebih stabil. Saat terjadi gejolak suku bunga pasar global, BLKS tidak serta-merta terpapar beban bunga kaku yang dapat memicu kredit macet secara masif.
C. Pemberdayaan UMKM dan Ekonomi Kerakyatan
Melalui jaringan BPRS dan BMT, BLKS menjadi salah satu penyokong utama permodalan sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Pendekatan kemitraan yang diterapkan BLKS mendorong pendampingan usaha yang lebih akrab dan adil bagi para pelaku usaha kecil.
3. Tantangan dan Peluang Masa Depan
Meskipun potensi pasar keuangan syariah di Indonesia sangat masif, BLKS masih dihadapkan pada beberapa tantangan yang perlu diselesaikan:
- Peningkatan Literasi Keuangan Syariah: Pemahaman masyarakat luas terkait perbedaan mendasar antara skema transaksi syariah dan konvensional perlu terus ditingkatkan melalui literasi yang masif.
- Akselerasi Transformasi Digital: BLKS dituntut untuk terus memperbarui teknologi perbankan digital guna memberikan kemudahan transaksi yang setara—bahkan lebih baik—dibanding perbankan digital konvensional.
- Penguatan Sumber Daya Manusia (SDM): Diperlukan talenta profesional yang memiliki kompetensi ganda, yaitu menguasai keahlian keuangan modern sekaligus memahami aspek fikih muamalah secara mendalam.
Bank dan Lembaga Keuangan Syariah (BLKS) memegang peranan kunci dalam menciptakan tata kelola keuangan yang transparan, etis, dan seimbang. Dengan menyatukan prinsip keadilan bagi hasil dan fungsi sosial Islam, BLKS tidak hanya menjadi pilihan keuangan yang menentramkan secara spiritual, tetapi juga menjadi motor penggerak pertumbuhan ekonomi nasional yang berkesinambungan.
Penulis
Muhammad Azzaky Kaska
Mahasiswa Manajemen Bisnis Syariah Universitas Tazkia,