Mahasiswa News — Pernahkah kita bertanya, dari mana sebuah bank memperoleh keuntungan ketika membantu seseorang membeli kendaraan, membangun rumah, atau mengembangkan usaha? Pada bank konvensional, pembiayaan umumnya berkaitan dengan pinjaman berbunga. Sementara itu, bank syariah memiliki pendekatan yang berbeda. Keuntungan diperoleh melalui transaksi yang melibatkan barang, manfaat, atau kerja sama usaha berdasarkan akad yang sesuai dengan prinsip syariah.
Namun, menjalankan pembiayaan syariah bukan hanya tentang menghindari bunga. Ada tanggung jawab yang lebih besar, yaitu memastikan dana disalurkan secara tepat, dikelola dengan hati-hati, serta tidak merugikan salah satu pihak. Inilah yang menjadi bagian penting dari manajemen penyaluran dana bank syariah.
*Mengenal Tiga Cara Bank Syariah Menyalurkan Dana*
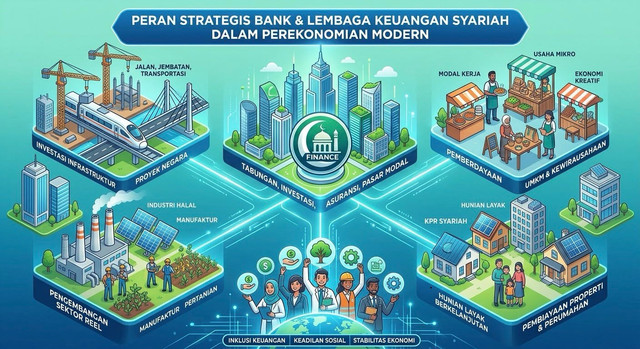
Secara umum, penyaluran dana bank syariah terbagi menjadi tiga kelompok akad, yaitu jual beli, sewa, dan kemitraan. Ketiganya memiliki mekanisme serta sumber pendapatan yang berbeda.
Pertama, pembiayaan melalui akad jual beli. Salah satu bentuk yang paling dikenal adalah **murabahah**, yaitu transaksi jual beli ketika bank memberitahukan harga pokok barang dan margin keuntungan kepada nasabah. Contohnya, seseorang membutuhkan kendaraan, tetapi belum memiliki dana yang cukup untuk membelinya. Bank membeli kendaraan tersebut terlebih dahulu, kemudian menjualnya kepada nasabah dengan harga yang telah disepakati dan dapat dibayar secara angsuran.
Ada hal penting yang perlu diperhatikan: bank harus benar-benar memiliki atau menguasai barang sebelum menjualnya kepada nasabah. Harga pokok dan margin juga harus disampaikan secara jujur. Dengan demikian, murabahah bukan sekadar pinjaman uang yang diberi tambahan pembayaran, melainkan transaksi jual beli yang nyata.
Selain murabahah, terdapat akad salam dan istishna’. Salam merupakan jual beli dengan pembayaran di muka, sedangkan barang diserahkan kemudian, seperti dalam transaksi komoditas pertanian dengan spesifikasi yang jelas. Sementara itu, istishna’ digunakan untuk pemesanan barang yang harus dibuat terlebih dahulu, misalnya bangunan atau produk manufaktur.
Kedua, pembiayaan melalui akad sewa atau **ijarah**. Dalam akad ini, bank menyewakan manfaat suatu barang atau jasa kepada nasabah. Nasabah membayar biaya sewa yang disebut ujrah, sedangkan kepemilikan barang tetap berada pada bank. Contohnya dapat ditemukan dalam pembiayaan pendidikan, kesehatan, kendaraan, maupun alat berat. Ada pula ijarah muntahiya bit tamlik (IMBT), yaitu akad sewa yang diakhiri dengan perpindahan kepemilikan melalui hibah atau jual beli yang dilakukan secara terpisah dari akad sewa.
Ketiga, pembiayaan melalui akad kemitraan. Pada akad ini, bank dan nasabah bekerja sama dalam suatu usaha dan berbagi hasil maupun risiko sesuai ketentuan akad. Dalam **mudharabah**, seluruh modal berasal dari bank, sedangkan nasabah bertugas mengelola usaha. Keuntungan dibagi berdasarkan nisbah yang disepakati. Apabila terjadi kerugian usaha bukan karena kelalaian pengelola, kerugian modal ditanggung oleh bank.
Berbeda dengan mudharabah, dalam **musyarakah**, bank dan nasabah sama-sama menyertakan modal dan mengelola usaha sesuai kesepakatan. Keuntungan dibagi berdasarkan nisbah, sedangkan kerugian ditanggung sesuai porsi modal. Bentuk lainnya adalah musyarakah mutanaqisah, yaitu kemitraan kepemilikan yang porsi banknya berkurang secara bertahap karena dibeli oleh nasabah. Akad ini banyak digunakan dalam pembiayaan kepemilikan rumah.
idak Semua Pengajuan Pembiayaan Harus Disetujui*
Memberikan pembiayaan bukan berarti bank harus menerima setiap pengajuan yang masuk. Di balik keputusan menyetujui pembiayaan, terdapat proses analisis untuk menilai kemampuan dan kelayakan calon nasabah.
Salah satu prinsip yang digunakan adalah **5C**, yaitu Character, Capacity, Capital, Collateral, dan Condition. Character berkaitan dengan watak serta itikad baik nasabah. Capacity menilai kemampuan membayar kewajiban melalui arus kas usaha. Capital melihat modal sendiri yang dimiliki nasabah. Collateral merupakan agunan sebagai pengaman apabila sumber pembayaran utama mengalami masalah. Sementara itu, Condition mempertimbangkan kondisi ekonomi dan prospek usaha.
Selain lima aspek tersebut, bank syariah juga melakukan penapisan syariah untuk memastikan objek dan tujuan pembiayaan halal, akad yang digunakan tepat, serta tidak mengandung riba, gharar, dan maysir.
Artinya, bank tidak seharusnya hanya melihat seberapa besar jaminan yang dapat diberikan seseorang. Kemampuan membayar dan karakter nasabah justru menjadi pertimbangan utama. Sebab, agunan bukan sumber pembayaran utama, melainkan pengaman terakhir apabila upaya penyelesaian pembiayaan tidak berhasil.
*Keuntungan Harus Jelas, Risiko Harus Diperhitungkan*
Salah satu pertanyaan yang sering muncul adalah mengapa margin keuntungan bank syariah terkadang terlihat mirip dengan bunga bank konvensional?
Perbedaannya terletak pada dasar dan struktur transaksinya. Dalam pembiayaan konvensional, bunga berkaitan dengan uang yang dipinjamkan. Sementara itu, margin pada murabahah berasal dari transaksi jual beli barang, sedangkan nisbah pada akad kemitraan merupakan rasio pembagian hasil usaha.
Penetapan harga pembiayaan juga tidak dilakukan tanpa perhitungan. Bank mempertimbangkan biaya dana, biaya operasional, premi risiko, serta margin keuntungan yang diharapkan. Pada murabahah, margin dinyatakan dalam nilai keuntungan yang disepakati dan tetap sepanjang akad. Pada pembiayaan bagi hasil, keuntungan mengikuti hasil usaha sesuai nisbah yang telah disepakati.
Prinsip ini menunjukkan bahwa pembiayaan syariah tidak hanya memperhitungkan keuntungan bank, tetapi juga memperhatikan jenis transaksi dan pembagian tanggung jawab antara pihak-pihak yang terlibat.
*Ketika Pembiayaan Bermasalah, Apakah Nasabah Langsung Ditinggalkan?*
Dalam praktiknya, tidak semua usaha berjalan sesuai rencana. Ada nasabah yang mengalami penurunan pendapatan, kesulitan membayar angsuran, atau menghadapi kondisi ekonomi yang tidak menguntungkan. Karena itu, bank syariah perlu memantau kualitas pembiayaan secara berkala.
Kualitas pembiayaan dikelompokkan menjadi lima tingkat, mulai dari lancar, dalam perhatian khusus, kurang lancar, diragukan, hingga macet. Salah satu indikator yang digunakan adalah Non Performing Financing (NPF), yaitu perbandingan pembiayaan bermasalah pada kategori 3, 4, dan 5 terhadap total pembiayaan. Semakin tinggi pembiayaan bermasalah, semakin besar pula potensi kerugian yang harus diperhitungkan bank.
Namun, pembiayaan bermasalah tidak selalu harus langsung berakhir dengan penyitaan agunan. Ada upaya penyelamatan melalui restrukturisasi, yaitu penjadwalan kembali pembayaran, persyaratan kembali, atau penataan kembali struktur pembiayaan sesuai ketentuan yang berlaku.
Restrukturisasi harus dilakukan dengan memperhatikan itikad baik dan prospek usaha nasabah. Tujuannya bukan menutupi masalah, melainkan memberikan kesempatan kepada nasabah yang masih memiliki kemampuan dan kemauan untuk memenuhi kewajibannya.
Dalam perspektif Islam, memberikan kelonggaran kepada orang yang sedang mengalami kesulitan juga merupakan nilai yang ditekankan dalam QS. Al-Baqarah ayat 280.
*Penutup:*
*Pembiayaan Adalah Amanah, Bukan Sekadar Keuntungan*
Manajemen penyaluran dana bank syariah pada akhirnya bukan hanya persoalan bagaimana bank memperoleh keuntungan dari dana yang disalurkan. Lebih dari itu, pembiayaan merupakan amanah yang harus dijalankan dengan kejujuran, kehati-hatian, keadilan, dan tanggung jawab.
Setiap akad memiliki ketentuan, setiap keuntungan memiliki dasar transaksi, dan setiap risiko harus dipahami oleh pihak-pihak yang terlibat. Bank perlu memastikan dana disalurkan kepada kegiatan yang tepat, sementara nasabah juga memiliki tanggung jawab untuk menjalankan kesepakatan dengan sungguh-sungguh.
Sebab, keberhasilan bank syariah tidak semestinya hanya diukur dari besarnya keuntungan yang diperoleh, tetapi juga dari seberapa baik prinsip keadilan dan nilai-nilai syariah diterapkan dalam setiap pembiayaan. Pada akhirnya, keuangan syariah seharusnya tidak hanya membantu manusia memperoleh sesuatu yang dibutuhkan, tetapi juga membangun hubungan ekonomi yang lebih bertanggung jawab dan saling memberikan manfaat.
Penulis : Adriano Saputra
Mahasiswa Prodi Manajemen Bisnis Syariah, Universitas Tazkia