Mahasiswanews — Startup berbeda dari usaha konvensional: peluang gagalnya besar, tetapi hasilnya bisa berlipat jika produknya diterima pasar. Karena itu, dana jarang dikucurkan sekaligus. Investor lebih memilih memberikannya bertahap, mengikuti sejauh mana usaha sudah membuktikan diri.
Dalam ekosistem kewirausahaan, modal ventura membantu ide inovatif menjadi bisnis yang tahan lama dan mampu membesar. Pembagian ke dalam tahap memberi investor cara mengendalikan risiko sambil tetap mengejar imbal hasil lewat sebaran investasi pada waktu dan sektor yang berbeda. Bagi pendiri, skema ini menyediakan dana yang cocok dengan kedewasaan usahanya.
Logika di Balik Pembagian Tahap
Tiap fase menghadirkan risiko, kebutuhan dana, dan tolok ukur yang tidak sama. Di fase awal, investor menilai gagasan serta kualitas tim karena belum ada laporan keuangan. Di fase lanjut, yang dinilai adalah angka nyata seperti pendapatan dan efisiensi biaya.
Dengan begitu, investor dapat menempatkan dana di titik yang paling masuk akal, dan pendiri tidak diminta memenuhi standar yang belum waktunya. Bila tahap pendanaan tidak sesuai dengan kesiapan perusahaan, hasilnya cenderung merugikan kedua belah pihak.
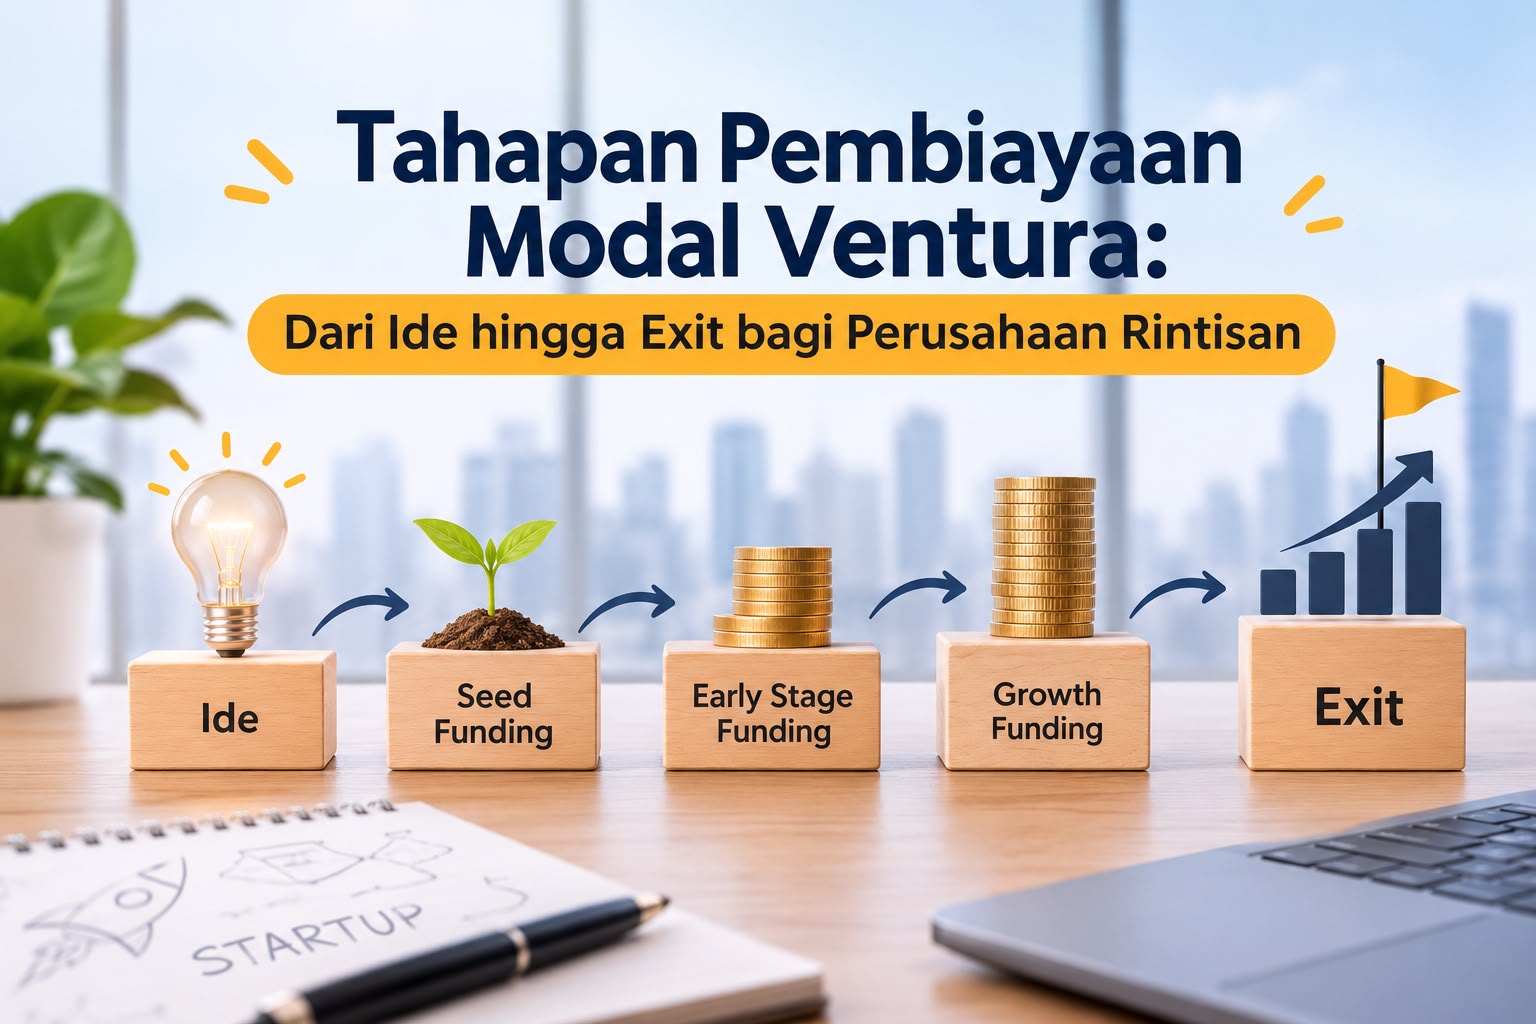
Enam Tahap Pendanaan dari Awal sampai Akhir
Pendanaan modal ventura umumnya dipetakan menjadi enam tahap berikut.
1. Pre-Seed dan Seed
Pada tahap ini, startup baru memegang ide yang belum diuji dan tim yang masih kecil, sehingga yang paling dibutuhkan adalah pembuktian konsep dasar. Dana dipakai untuk tiga hal: menguji kebutuhan pasar, membuat produk sederhana yang sudah bisa dipakai (minimum viable product/MVP), dan menyusun tim inti.
Tahap ini paling berisiko karena tidak ada catatan keuangan, pasar belum jelas, dan kemungkinan gagal pada startup umumnya disebut dapat mencapai sekitar 90%. Di sisi lain, nilai perusahaan masih murah sedangkan peluang keuntungannya besar, sehingga investor awal tertarik.
Karena ketidakpastiannya tinggi, investor biasanya memakai convertible notes atau SAFE (Simple Agreement for Future Equity), yaitu instrumen yang menunda penentuan nilai perusahaan sampai putaran pendanaan berikutnya. Pendiri pun bisa memusatkan tenaga pada pengembangan produk tanpa berlarut-larut dalam tawar-menawar valuasi. Bila pendanaan seed berhasil, startup memiliki bukti konsep yang menjadi bekal menarik investor tahap berikutnya.
2. Tahap Startup (Series A)
Setelah kecocokan produk dengan pasar (product-market fit) terlihat, startup mulai memperbesar operasinya secara terencana. Karena pasar sudah menunjukkan respons awal, investor Series A dapat memeriksa perusahaan lebih dalam dengan bersandar pada data kinerja nyata, bukan sekadar perkiraan.
Fokus bergeser dari membuat produk yang benar menjadi membuat produk dengan cara yang benar. Dana diarahkan untuk memperbaiki unit economics, menurunkan biaya memperoleh pelanggan (customer acquisition cost/CAC), dan menaikkan nilai pelanggan sepanjang masa berlangganan (lifetime value/LTV). Ukuran-ukuran ini sudah bisa dihitung, sehingga risiko investasi lebih rendah daripada tahap seed.
Series A kerap dijuluki putaran penentu sebab startup harus menunjukkan pertumbuhan yang berkelanjutan dengan unit economics yang sehat. Startup yang tidak mampu menunjukkan pertumbuhan konsisten dapat terkena Series A crunch, yakni sulit mendapat dana lanjutan dan berisiko tutup. Tuntutan profesionalisme juga naik: perusahaan perlu pelaporan keuangan yang andal, struktur organisasi yang siap berkembang, dan keputusan yang bertumpu pada data.
3. Tahap Awal Lanjutan (Series B dan C)
Setelah terbukti tumbuh stabil di pasar utamanya, startup mulai agresif memperluas pasar. Kebutuhan dana melonjak untuk membuka wilayah baru, menambah lini produk, dan membuka peluang akuisisi.
Profil risiko dan imbal hasil ikut berubah karena perkiraan pendapatan dan indikator operasional sudah lebih mudah ditebak. Investor dapat memakai cara penilaian yang lazim, seperti arus kas terdiskonto (discounted cash flow/DCF) dan perbandingan dengan pengganda (multiple), tidak seperti tahap seed yang bertumpu pada penilaian berbasis opsi.
Startup yang kian dikenal juga menghadapi persaingan yang makin ketat. Ia perlu cepat merebut pasar sebelum pesaing menyalin cara kerjanya, sehingga dana sering dipakai untuk kampanye pemasaran besar, perekrutan talenta, dan penguatan keunggulan teknologi. Di banyak sektor, kondisi ini melahirkan pola winner-takes-most: startup yang mendapat pendanaan Series B atau C dapat menguasai pangsa pasar, sedangkan yang gagal berisiko tersingkir atau terpaksa dijual dengan harga rendah.
4. Tahap Ekspansi (Series C dan D)
Setelah memimpin pasar di segmen utamanya, perusahaan beralih dari menembus pasar ke mengokohkan posisi dan menganekaragamkan usaha secara strategis. Arus kas sudah positif dan model bisnisnya terbukti bisa diperbesar, sehingga investornya umumnya berupa dana ekuitas pertumbuhan (growth equity) atau modal ventura tahap akhir dengan jangka investasi yang lebih panjang.
Valuasi pada tahap ini tinggi karena perusahaan sudah punya keunggulan bersaing, pelanggan yang mapan, dan manajemen yang teruji. Akibatnya, daya tawar bergeser dari investor ke pendiri.
Skala operasi yang rumit menuntut sistem setara perusahaan besar, tata kelola profesional, dan pelaporan berstandar kelembagaan. Proses ini menurunkan risiko di mata investor, sehingga biaya modal turun dan sumber dana lain seperti utang, fasilitas kredit, dan pasar sekunder menjadi terbuka. Perusahaan pun siap melangkah menuju penawaran umum perdana (IPO) atau akuisisi strategis.
5. Tahap Akhir (Late-Stage atau Pre-IPO)
Pada tahap ini model bisnis dan sistem operasional sudah matang, sehingga pendanaan dipakai untuk bersiap masuk pasar modal. Dana dialokasikan untuk infrastruktur kepatuhan, pelaporan keuangan berstandar kelembagaan, dan tata kelola yang memenuhi syarat perusahaan terbuka.
Pendanaan ini menjadi jembatan karena nilai perusahaan di pasar privat sering berbeda dengan harapan pasar publik. Tanpa persiapan matang, IPO dapat terjual terlalu murah (underpricing) atau diikuti gejolak harga yang merugikan semua pihak. Mengingat pasar modal mudah berfluktuasi, waktu pelaksanaan IPO sangat menentukan. Struktur permodalan perlu cukup lentur agar IPO bisa ditunda atau dipercepat, dan dana biasanya dicairkan dalam beberapa tahap sesuai target kinerja.
6. Tahap Bridge dan Exit
Pada akhirnya investor ingin likuiditas untuk mencairkan keuntungan. Pendanaan bridge disusun agar hasil exit setinggi mungkin, baik lewat IPO, akuisisi strategis, maupun pembelian oleh manajemen (management buyout). Dananya dipakai untuk kegiatan yang mengangkat valuasi dan memastikan exit terlaksana dengan baik.
Pendanaan ini tetap diperlukan bahkan oleh perusahaan yang sukses, sebab saat terbaik untuk exit sering tidak bertepatan dengan kebutuhan arus kas. Dengan bridge, perusahaan leluasa menjalankan strategi exit saat pasar menguntungkan, bukan dipaksa keluar karena kekurangan likuiditas.
Karena strategi exit berdampak pada semua investor terdahulu, seluruh pihak perlu sepakat soal jalurnya. Konflik dapat muncul antara investor awal yang menginginkan likuiditas dan manajemen yang ingin terus bertumbuh. Oleh sebab itu, pendanaan bridge lazimnya disertai perjanjian terstruktur yang menyeimbangkan kepentingan para pihak.
Keterkaitan Antartahap
Tahapan ini berantai: apa yang dicapai pada satu tahap menentukan kesempatan pada tahap berikutnya. Ringkasannya sebagai berikut.
Berikut poin-poin yang menunjukkan bagaimana satu tahap menjadi syarat bagi tahap berikutnya.
- Pada tahap seed, bukti konsep dasar menjadi modal utama untuk meyakinkan investor Series A, sehingga risikonya paling tinggi dan penilaian bertumpu pada gagasan serta tim.
- Pada Series A, data kinerja nyata dan unit economics yang sehat menjadi syarat masuk Series B dan C, dan risikonya mulai menurun.
- Pada Series B dan C, pertumbuhan yang stabil di pasar utama membuka jalan menuju tahap ekspansi, dengan penilaian yang sudah memakai metode seperti DCF.
- Pada tahap ekspansi, arus kas positif dan keunggulan bersaing menurunkan biaya modal serta membuka sumber dana lain.
- Pada tahap pre-IPO, kepatuhan dan tata kelola yang baik menentukan seberapa mulus perusahaan masuk pasar modal.
- Pada tahap bridge dan exit, ketepatan waktu dan keselarasan antarpihak menentukan seberapa besar keuntungan yang dapat direalisasikan.
Startup yang lolos seed tanpa bukti konsep akan sulit meyakinkan investor Series A, dan yang tidak menunjukkan pertumbuhan di Series A sulit menembus Series B dan C. Rantai inilah yang membuat pemahaman tahapan perlu dimiliki pendiri maupun investor.
Hambatan yang Sering Muncul
Hambatan pertama adalah ketidakcocokan antara tahap yang dikejar dan kesiapan perusahaan. Startup yang mengincar pendanaan lanjutan sebelum kinerjanya terbukti dapat terjebak Series A crunch.
Kedua, persaingan. Di tahap pertumbuhan, pesaing mampu menyalin cara kerja yang berhasil, sehingga kecepatan mengamankan dana ikut menentukan siapa yang unggul.
Ketiga, benturan tujuan antara investor dan manajemen, terutama menjelang exit. Investor awal ingin segera menarik hasil, sementara manajemen lebih suka melanjutkan pertumbuhan.
Keempat, kenaikan tahap membawa tuntutan tata kelola yang lebih berat, mulai dari pelaporan keuangan, struktur organisasi, hingga proses pengambilan keputusan.
Gambaran Kasus: Startup Pesan Antar Makanan
Bayangkan tiga sahabat merintis aplikasi pesan antar makanan untuk kota kecil. Pada tahap seed, mereka menerima dana awal lewat SAFE untuk membuat aplikasi sederhana, mencobanya di satu kecamatan, dan menyusun tim inti. Nilai perusahaan belum ditetapkan dan baru dihitung saat putaran berikutnya.
Karena layanan diminati, mereka meraih Series A untuk menekan biaya mendapatkan pelanggan dan mendorong pelanggan memesan ulang. Di Series B, layanan dibuka di kota lain dengan jenis layanan baru. Tahap berikutnya diisi persiapan tata kelola dan pelaporan menjelang IPO atau akuisisi. Kasus ini hanya rekaan, tetapi memperlihatkan bahwa tujuan dan ukuran keberhasilan berubah di setiap tahap.
Pembiayaan modal ventura berjalan melalui enam tahap, yakni pre-seed dan seed, Series A, Series B dan C, ekspansi, late-stage atau pre-IPO, serta bridge dan exit. Fokus dana, tingkat risiko, dan cara menilai perusahaan berbeda pada tiap tahap, dan capaian di satu tahap membuka atau menutup peluang di tahap berikutnya.
Ke depan, batas antartahap makin cair karena hadirnya instrumen dan sumber dana baru yang melahirkan model hibrida. Meski begitu, memahami dinamika tahapan tetap berguna agar pendiri siap menghadapi tiap transisi dan investor dapat menyesuaikan pendanaan dengan kesiapan perusahaan.
Penulis: Camilla Putri Syahirah, Devia Anastacya Agustien, Nafisyah Putri Lafaizyah Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang