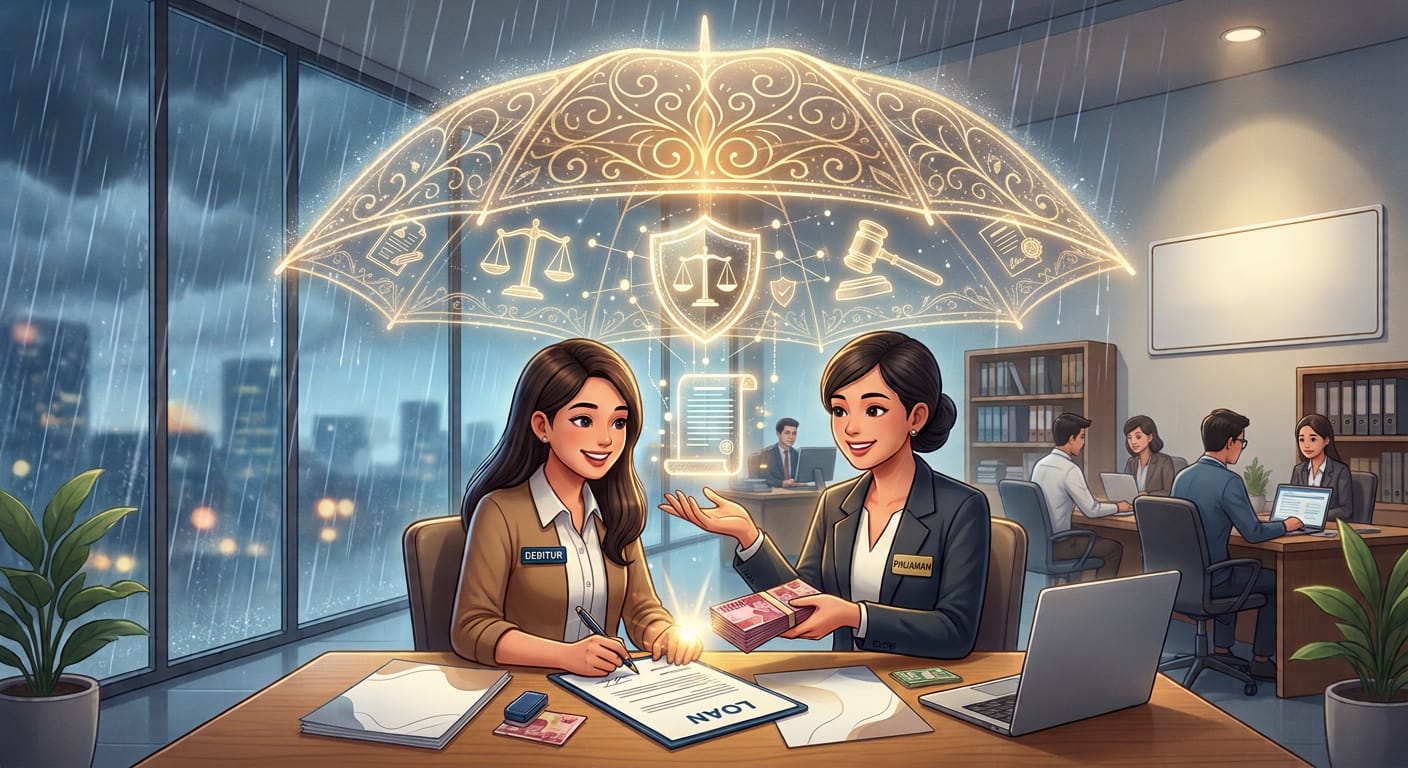
Mahasiswa News – Setiap kali seorang pedagang pasar mengajukan modal usaha, atau sebuah keluarga mengajukan kredit rumah, ada rangkaian aturan yang bekerja di belakang layar. Pengkreditan bukan sekadar urusan setuju atau tidaknya bank. Ia berdiri di atas fondasi hukum berlapis, dari hukum perdata hingga regulasi sektor keuangan yang terus diperbarui.
Bagi masyarakat yang kerap menandatangani perjanjian kredit tanpa membaca rinci, memahami dasar hukum ini bukan lagi pilihan. Ini bekal untuk melindungi diri.
Berawal dari Hukum Perdata
Akar paling mendasar pengkreditan ada pada Kitab Undang-Undang Hukum Perdata (KUHPerdata). Pasal 1754 mengatur perjanjian pinjam-meminjam, yakni pihak yang satu menyerahkan sejumlah barang yang habis karena pemakaian kepada pihak lain, dengan syarat pihak kedua mengembalikan jumlah yang sama.
Sahnya perjanjian kredit bertumpu pada Pasal 1320 KUHPerdata, yang mensyaratkan adanya kesepakatan, kecakapan, hal tertentu, dan sebab yang halal. Sementara itu, Pasal 1338 menegaskan bahwa perjanjian yang dibuat secara sah berlaku sebagai undang-undang bagi para pihak. Artinya, apa yang disepakati dalam akad kredit mengikat debitur maupun kreditur.
Undang-Undang Perbankan dan Prinsip Kehati-hatian
Untuk kredit perbankan, rujukan utamanya adalah Undang-Undang Nomor 7 Tahun 1992 tentang Perbankan sebagaimana telah diubah dengan UU Nomor 10 Tahun 1998. Undang-undang ini mendefinisikan kredit sebagai penyediaan uang atau tagihan berdasarkan persetujuan atau kesepakatan pinjam-meminjam, dengan kewajiban pelunasan disertai bunga.
Pasal 8 mewajibkan bank memiliki keyakinan atas kemampuan dan kesanggupan debitur melunasi utang sesuai perjanjian, berdasarkan analisis yang mendalam. Dalam praktik, keyakinan itu dinilai antara lain melalui prinsip 5C: character, capacity, capital, collateral, dan condition of economy.
Selain itu, Pasal 11 mengatur Batas Maksimum Pemberian Kredit (BMPK) agar bank tidak menyalurkan dana secara berlebihan kepada satu pihak atau kelompok. Ketentuan teknisnya dituangkan dalam peraturan Otoritas Jasa Keuangan (OJK), antara lain POJK Nomor 32/POJK.03/2018 untuk bank umum. Adapun Pasal 20A ayat (1) menegaskan bahwa kegiatan usaha bank wajib menerapkan prinsip kehati-hatian, termasuk manajemen risiko, terutama dalam pemberian kredit.
Jaminan: Hak Tanggungan dan Fidusia
Kredit sering disertai agunan. Untuk tanah dan bangunan, berlaku Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan. Untuk benda bergerak seperti kendaraan, berlaku Undang-Undang Nomor 42 Tahun 1999 tentang Jaminan Fidusia. Kedua aturan ini memberi kepastian bagi kreditur untuk mengeksekusi jaminan bila debitur wanprestasi, sekaligus menetapkan prosedur yang harus dipatuhi agar hak debitur tidak dilanggar.
Perlindungan Debitur sebagai Konsumen
Debitur bukan pihak yang tanpa hak. Undang-Undang Nomor 8 Tahun 1999 tentang Perlindungan Konsumen melarang pencantuman klausula baku yang merugikan konsumen secara sepihak. Undang-Undang Nomor 21 Tahun 2011 tentang OJK memberi mandat pengawasan dan perlindungan konsumen sektor jasa keuangan, sedangkan Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi menjadi payung bagi data nasabah yang dikelola penyedia kredit, termasuk platform pinjaman daring.
Babak Baru: UU P2SK dan Revisinya
Landasan terbaru sektor ini adalah Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (P2SK), yang mengubah sejumlah ketentuan di bidang perbankan dan jasa keuangan. Undang-undang tersebut kembali diperbarui lewat UU Nomor 4 Tahun 2026, yang disahkan dalam rapat paripurna DPR pada 4 Juni 2026.
Salah satu substansi yang banyak disorot adalah perluasan kebijakan penghapusan piutang macet UMKM. Menurut pemberitaan Bisnis.com, Pasal 250 ayat (3) UU tersebut kini mencakup bank dan lembaga keuangan nonbank, baik berbentuk BUMN maupun BUMD, dengan tetap memperhatikan prinsip kehati-hatian. Kerugian atas penghapusan piutang itu menjadi tanggungan masing-masing lembaga keuangan dan tidak dibebankan ke APBN. Aturan pelaksananya sebelumnya telah dituangkan dalam Peraturan Pemerintah Nomor 47 Tahun 2024 tentang Penghapusan Piutang Macet UMKM.
Yang Perlu Dicermati Masyarakat
Para pengamat hukum perbankan umumnya mengingatkan agar calon debitur membaca perjanjian kredit secara utuh, memahami besaran bunga, denda, dan konsekuensi gagal bayar, serta memastikan penyedia kredit terdaftar dan diawasi OJK. Bagi bank, kepatuhan terhadap prinsip kehati-hatian bukan hanya soal kesehatan portofolio, tetapi juga menyangkut tanggung jawab hukum, karena penyimpangan dalam penyaluran kredit dapat berujung pada sanksi administratif hingga pidana perbankan.
Pada akhirnya, hukum pengkreditan berusaha menyeimbangkan dua kepentingan: memastikan dana tersalur untuk menggerakkan ekonomi, sekaligus menjaga agar risiko dan hak para pihak terlindungi.
Catatan: Artikel ini bersifat informatif dan bukan nasihat hukum. Peraturan dapat berubah; rujuk teks resmi di JDIH atau laman OJK, atau konsultasikan dengan advokat untuk kasus tertentu.
Penulis: Suci Oktaviyanti, Ajeng Dwi Kurniati, Suheni (Mahasiswi FEB Universitas Pamulang)